Liquidations judiciaires, redressements, sauvegardes, fermetures partielles et endettement record !
À l’heure du « Projet de loi relatif à la régulation de l’enseignement supérieur privé » et des « recommandations » de la commission sénatoriale (une initiative « Les Républicains ») sur la « Capacité des universités françaises à garantir l’excellence académique du service public de l’enseignement supérieur », il est pertinent de dresser un panorama de la situation économique du secteur soutenu par le rapport IGAS-IGESR sur l’état des lieux de l’enseignement supérieur privé lucratif, un secteur en forte expansion largement soutenu, en France, par des financements publics. (…)
Tirant profit de la réforme de l’apprentissage de 2018, le secteur de l’enseignement supérieur privé lucratif s’est rapidement développé, soutenu par des fonds publics pouvant représenter jusqu’à 70 % du chiffre d’affaires de certains établissements.
Alors que le nombre d’étudiants inscrits dans ces établissements ne cesse d’augmenter — pour atteindre environ 400 000 — le rapport met en évidence des fragilités récurrentes en matière de qualité pédagogique, le recours à des pratiques commerciales trompeuses, une offre de formation volatile ainsi qu’un déficit de transparence quant à la reconnaissance des diplômes. Le contexte économique actuel, associé au modèle de croissance de certains acteurs, fait également peser un risque important de fermeture d’établissements ou de groupes, non sans risque sur les parcours des étudiants. (Voir Rapport IGAS-IGESR : Confirmation des dérives structurelles de l’enseignement supérieur privé lucratif et Audition de l’intersyndicale SNPEFP-CGT, SNEPL-CFTC et SYNEP CFE-CGC sur l’apprentissage.)
Il est important de préciser que l’Inspection Générale des Finances (IGF) a participé au contrôle des groupes concernés — Galileo Global Education le poids lourd du secteur dont les pratiques ont été décrites par Claire Marchal dans son ouvrage Le Cube, Révélations sur les dérives de l’enseignement privé et Collège de Paris qui a fait l’objet par jugement du Tribunal des activités économiques de Paris, en date du 2 juin 2026, d’un plan de cession en faveur de Reworld Media — mais pas à la rédaction du rapport. Ces enquêtes de l’IGF et leurs conclusions ne sont pas rendues publiques … Ce défaut d’information démocratique illustre l’absence d’une volonté de transparence de la part de l’exécutif. Après le temps du « secret défense » voici venu celui du « secret des affaires », des affaires inavouables ?
Des défaillances en cascade
Pour 2026, l’on compte à ce jour plus d’une trentaine d’entreprises-écoles en liquidation judiciaire, en procédure de redressement ou radiées (voir liens Pappers et autres) : Ada School, Airways Aviation Academy (ESMA), Atman Formation Ostéopathie Animale, Campus Privé Valenciennes, Centre Études Recherches Touristiques (CERET), Conform’Ethic, DigiSchool Group, Digital College, Digital College Guadeloupe, Digital collège Nice (groupe Collège de Paris), EBM Business School, ECEMA (groupe Collège de Paris), École Conte (groupe Collège de Paris), École Lybre Béthune, Valenciennes, Reims et Saint-Quentin, EDM Licoleducation, ESCCOM, EGS Esport Gaming School, ESUIP, France Langue Communication, Global Open Campus, Institut supérieur de formation et de préparation ISFP (groupe Kducea Education), IES Normandie, Intégrale Prépa, Level.Sup, L’École de la Haute Finance, Progress Sup, Open Campus Angers, Rennes, Pôle Alternance Rennes et Caen, RGR Rapp Gestion RT, Sup’Business School of Management, WEC Campus et, cerise sur la gâteau, la fermeture par mail du campus The Land School of Management …
Ce cas est emblématique de la frénésie immobilière qui s’est emparée de directions des diverses entreprises et autres groupes du secteur de l’enseignement supérieur privé. Pour reprendre le jargon marketing, ces « campus » ou « écosystèmes » propices à la « diversification » et aux « synergies » se révèlent être, le plus souvent, de simple parking à « marques » et/ou à « produits de formations » dites « professionnalisantes » censées garantir « l’employabilité » de futurs « talents ». Cela prêterait à rire, si ce n’était le défaut d’une formation exigeante et de l’endettement de toute une génération séduite par des discours commerciaux mettant en avant l’inclusion et la réussite sociale grâce à des formations « pratiques » garantissant le « succès » contre la formation présentée comme « théorique » de l’Université vouée à « l’échec » (voir Mathis d’Aquino, Rejeter l’État en s’appropriant ses ressources : ce que l’enseignement privé doit au public). Nombre de « clients » se retrouvent au mieux avec d’onéreux titres RNCP, attachés à un délai réduit de péremption, et non des grades universitaires. Pour les tenants de cette politique gouvernementale au service du privé, des intérêts particuliers contre l’intérêt général, ces jeunes ne contribuent pas à l’engorgement d’une Université sous financée, ne rentrent pas dans les chiffres du chômage et offrent via l’apprentissage une main d’œuvre à bas prix qui ressemble fort à de l’intérim. L’immobilier et son « maillage territorial », comme relai de croissance, est devenu le talon d’Achille de groupes qui peinent à remplir leurs locaux surdimensionnés augmentant ainsi le poids de la charge de l’emprunt et des frais de fonctionnement. Nombre d’entités ont fait faillite ou ont perdu le contrôle de leur entreprise. Ce n’est que le début, a fortiori avec le développement des formations en ligne et l’actuelle promotion de l’IA par les mêmes groupes condamnés au grand écart, pardon … à la « souplesse », à la « réactivité », au « pragmatisme », à « l’innovation » et au « rebond » en mode start-up pour mieux « pivoter ». L’intensification concurrentielle, la crise de certains secteurs, l’évolution réglementaire, la réduction du budget de l’alternance et la difficulté à nouer des partenariats afin de sécuriser des places en entreprise d’accueil s’opposent à la promesse commerciale d’études gratuites voire rémunérées au plus près du monde professionnel garantissant un niveau de salaire élevé. (Voir Politique de la marque et de la certification : les deux mamelles de l’enseignement privé lucratif et L’économie des grands groupes : Logique financière vs logique opérationnelle).
Le cas Yschools, quant à lui, illustre la prédation des groupes anglo-saxons. Global University Systems et sa Global Academic Holdings Ltd reprend aujourd’hui partie de ses activités d’enseignement dit supérieur comme GEDU prenait, en 2025, le contrôle d’ICN Business school (voir le Communiqué officiel d’Yschools et ICN BUSINESS SCHOOL : de NANCY à JERSEY !?)
D’autres poursuivent leur activités sous contrôle via la procédure de sauvegarde : Ada Tech School ou Talis Education Group.
Rappelons que le groupe Collège de Paris a connu en juin un plan de cession pour partie des actifs et des écoles du groupe (reprises par le décrié Reworld Media, les écoles sont regroupées dans Unify group) avec liquidation des entités non reprises.
N’oublions pas les fermetures partielles et les PSE dans de nombreux CFA en difficultés du fait de la gouvernance (voir Derrière un PSE, il y a toujours une réalité humaine) et/ou faute de la commande publique voire des autorités de tutelle à l’exemple du cas d’école de l’AFPA. Fondée en 1949, cet établissement public à caractère industriel et commercial (EPIC) prévoit de supprimer 867 postes et de fermer 30 centres de formation sur 142. Regroupements et cessions immobilières sont envisagés pour restructurer l’activité de cet opérateur historique principalement axée sur la formation des publics les plus éloignés de l’emploi.
Épiphénomène, signalons la liquidation judiciaire de « Centre Inffo », le quotidien d’information sur le droit de la formation professionnelle suite à l’arrêt de la subvention d’État et du décret n° 2025-1295 du 24 décembre 2025 qui lui avait retiré son statut d’opérateur de l’État.
Un endettement record
L’année 2026 se caractérise aussi par l’endettement record des grands groupes financiarisés. La progression des leaders s’est faite à force d’acquisitions particulièrement onéreuses qui cache mal le déficit de la croissance interne tout en fragilisant des structures financières en déséquilibre.
Galileo Global Education avec un CA d’1,4 Mds€ en 2024-25 qui est ralenti par les activités françaises, accéléré par l’international et les acquisitions, et dépend à 40% des fonds publics selon le rapport de l’IGAS-IGESR. Rappelons que Galiléo fut racheté 2,3 Mds€. Son EBITDA très élevé est à mettre en regard des niveaux de dettes et de charges qui ne le sont pas moins. OMNES EDUCATION avec un CA de 422 M€ en 2024-25 connaît un résultat d’exploitation en recul de moins 34% (27 M€) et avec un endettement financier atteignant des records (voir Omnes Education : Publication de comptes explosifs et Omnes Education : Que fait l’inspection du travail ?). AD EDUCATION avec un CA d’environ 400 M€ en 2024-25 a vu sa croissance portée par les acquisitions d’Oktogone Group et du Pôle Léonard de Vinci. Une stratégie qui implique un endettement important et des frais financiers élevés avec refinancement de la dette. EDUSERVICES avec un CA de 346 M€ en 2024-25 connaît un ralentissement de croissance du fait de son exposition à 75% des revenus issus des fonds de l’alternance. Ses résultats sont encore positifs mais en forte baisse (moins 20% en 2024, moins 5% en 2025 à 30 M€. Seul le groupe IONIS tire son épingle du jeu avec un résultat d’exploitation à plus 15% du fait de son actionnariat familial nonobstant un management conflictuel (voir IONIS GROUP : un groupe particulier).
En bref, l’endettement financier des principaux leaders atteint des sommets. Les banques suivent mais les risques s’intensifient. La course à la taille trouve ses limites. Les échéances de remboursement sont difficiles à tenir et nécessite le refinancement de la dette (Omnes et Ad Education). Les frais financiers laminent les résultats et dégradent les politiques sociales. Ce modèle de croissance agressif est particulièrement risqué : acquisitions à prix exorbitant pour compenser les difficultés en France, course à la taille pour valoriser le groupe, rationalisation des coûts pour soutenir les résultats, diversification sectorielle et internationale. La hausse des charges liée à la structuration financière des groupes de l’enseignement supérieur privé augmente le risque économique et par conséquent le risque social.
Prospective
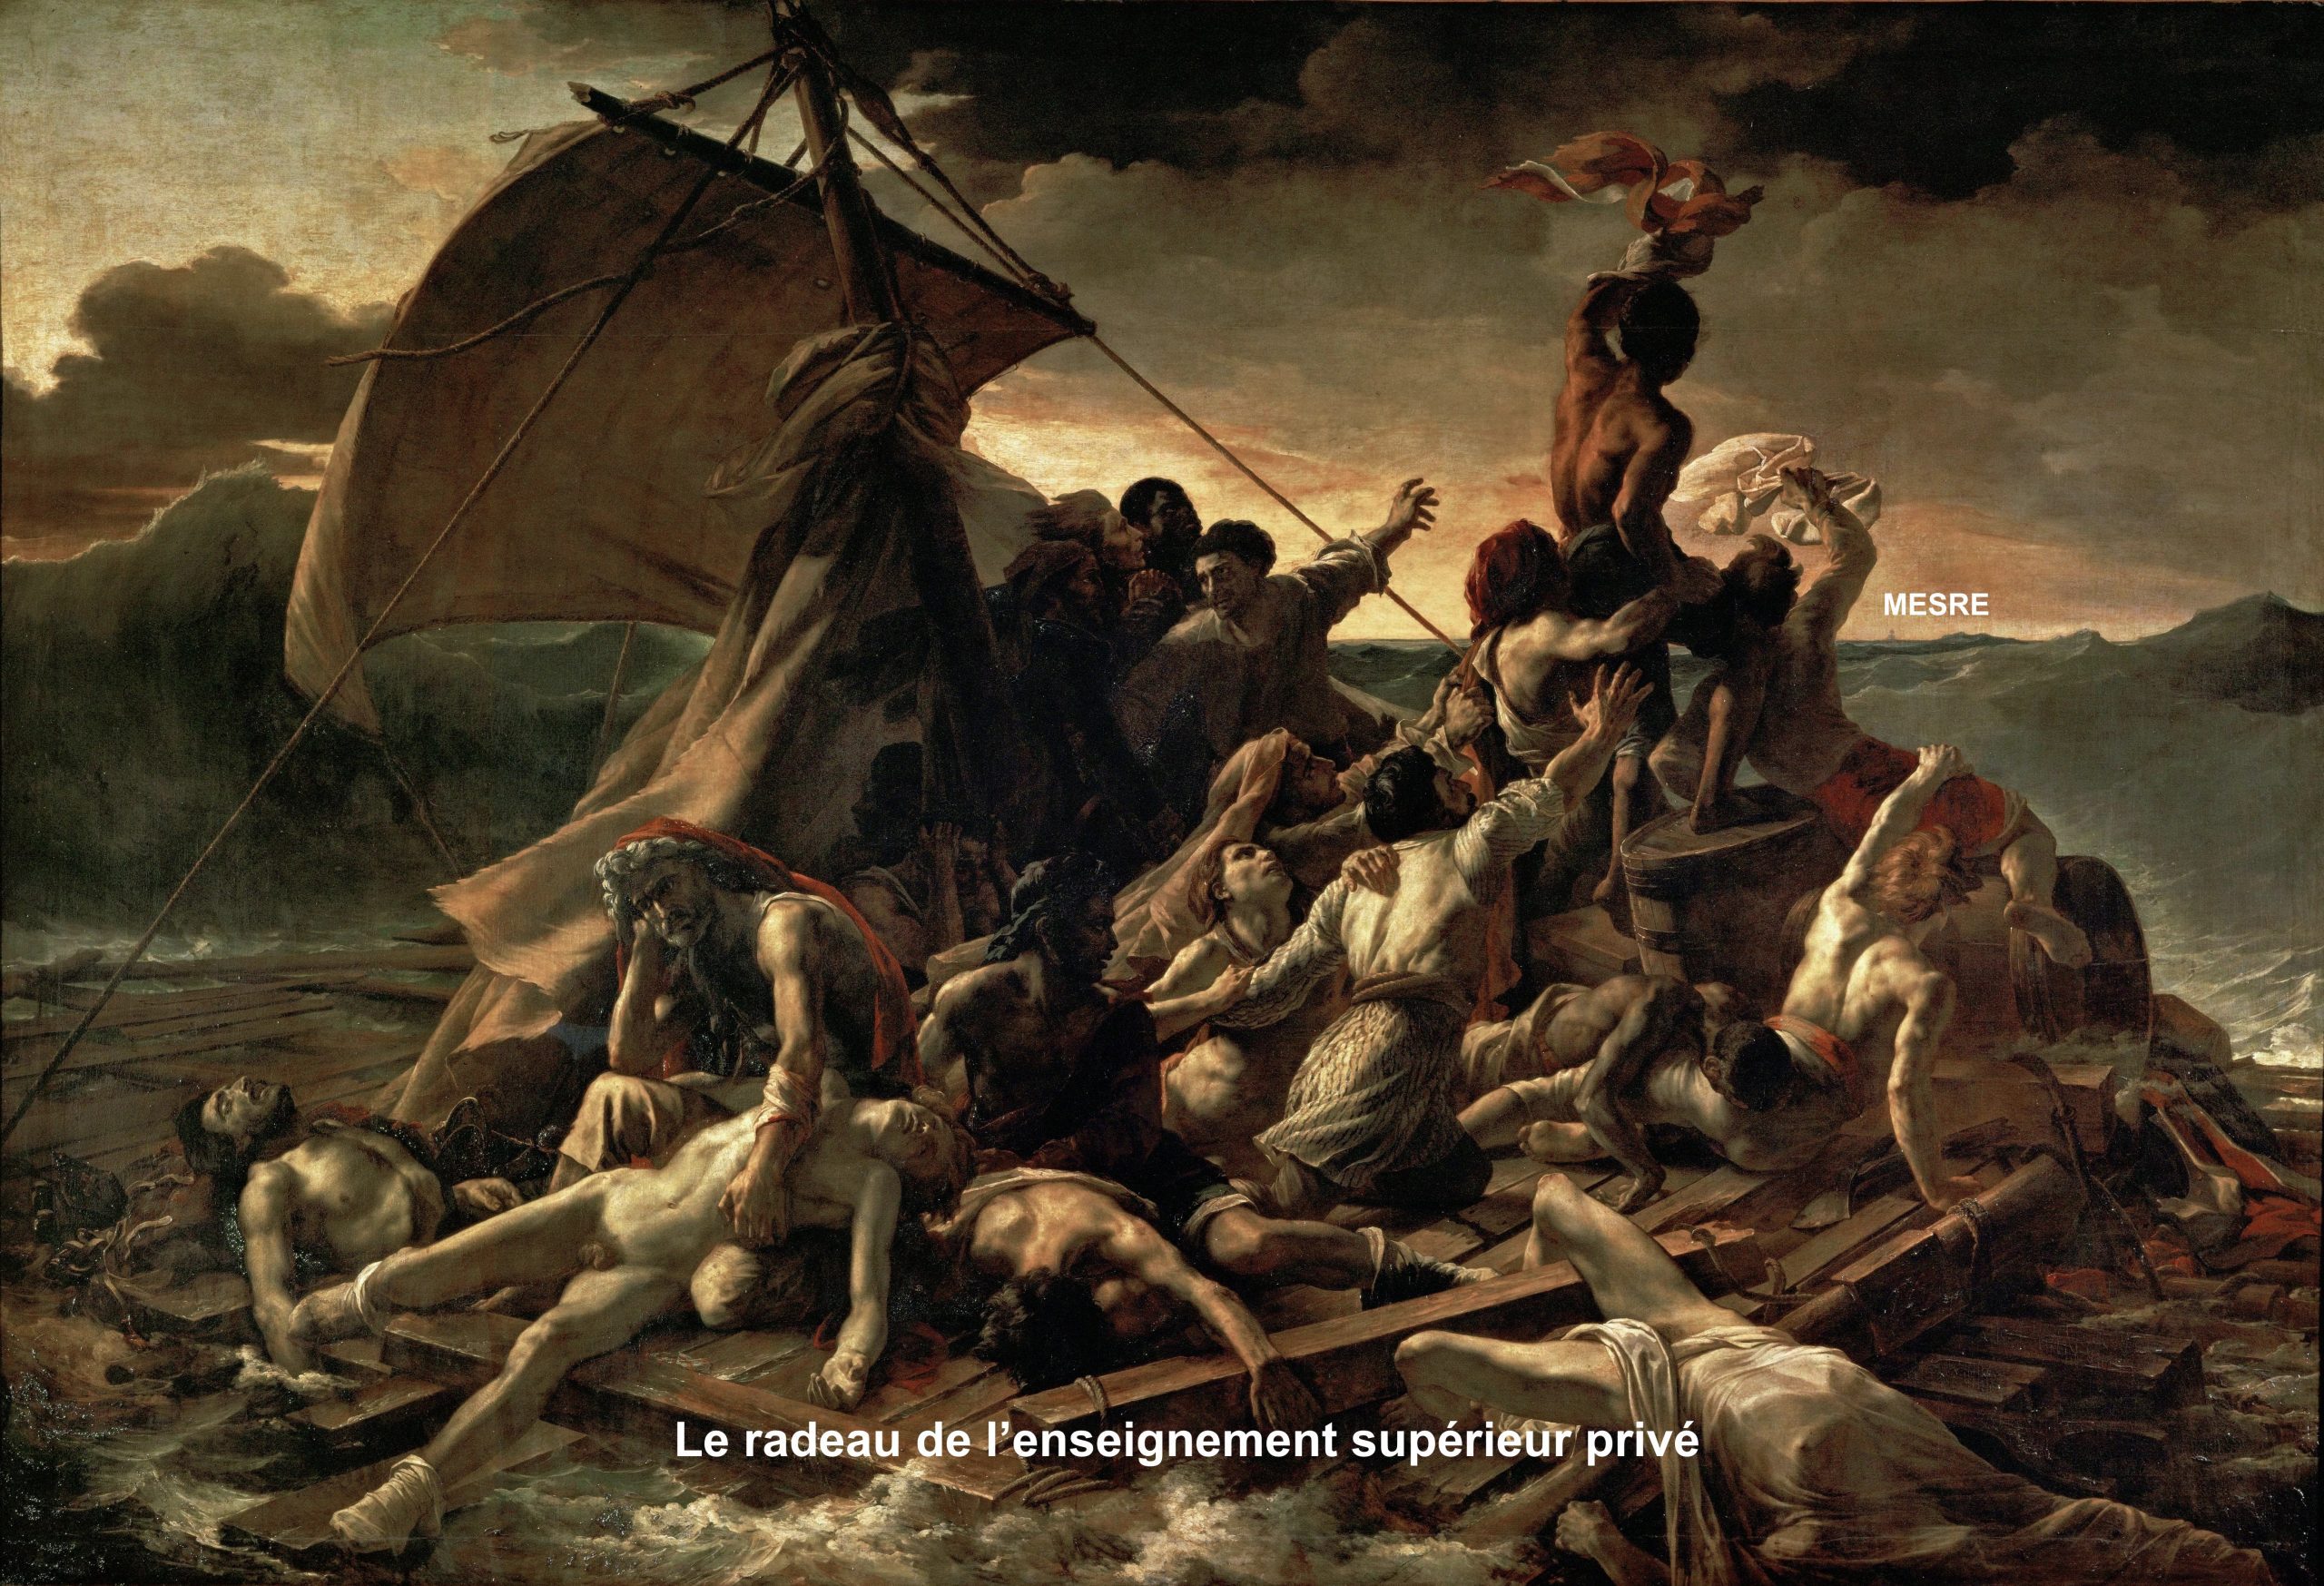
Face aux défaillances d’entreprises qui devraient s’accentuer en 2027 à l’aune du recul de l’alternance, de la réduction des effectifs et de l’intensification de la concurrence, le MESRE a dû mettre en place une cellule de crise pour « assurer la continuité des parcours en cas de fermeture ou de défaillance économique de CFA ».
Le soutien sans faille du gouvernement au développement — non régulé — de l’enseignement supérieur privé en période de disette budgétaire s’exprime dans son projet de loi de prétendue « Régulation de l’enseignement supérieur privé » (voté en première lecture au Sénat). Ce projet, piloté par le MESRE, accélère la dérégulation du service public dont il a la charge en assurant la promotion d’un vaste secteur de l’enseignement supérieur concurrentiel chère à la doxa de l’Europe néo-libérale dans les prolongements mortifères du « Processus de Bologne » (1999) et de la « Stratégie de Lisbonne » (2000). Il s’agit, une nouvelle fois, d’imposer plus de libéralisme pour sauver le libéralisme ! (Voir Régulation de l’enseignement supérieur privé : le mauvais Esprit de la loi) et Le financement de l’enseignement supérieur privé : la porosité public/privé).
À la suite du rapport sénatorial sur la « capacité des universités françaises à garantir l’excellence académique du service public de l’enseignement supérieur », des « recommandations » ultra-libérales ont été faites. Entre autres perles, nous y trouvons : ôter au baccalauréat sa qualité de premier grade universitaire et mettre fin au droit d’accès à l’enseignement supérieur des titulaires du baccalauréat ; porter les droits d’inscription à 900 euros en licence et à 1 300 euros en master, soit 10 % du coût moyen de la formation ; rééquilibrer l’offre de formation post-bac en engageant un plan de création de places en filières professionnelles courtes et en diminuant les capacités d’accueil des filières universitaires offrant de faibles perspectives de poursuite d’études et d’emploi ; renforcer l’autonomie des universités dans la gestion de leurs ressources humaines et de leur offre de formation, en leur permettant notamment de fixer leurs capacités d’accueil, et mener à bien la dévolution du patrimoine immobilier, en facilitant le recours à l’emprunt. En clair : compliquer l’accès à l’Université publique pour rediriger mécaniquement les étudiants vers le secteur privé lucratif et privatiser à terme le secteur public tout en faisant fi de la tradition humaniste de l’Université dans une perspective utilitariste au service de la sacro-sainte « entreprise ».
À bout de souffle, le modèle économique de la financiarisation de l’enseignement supérieur privé ne peut conduire qu’à de nouvelles défaillances, l’accentuation de la baisse de qualité des formations ainsi que des conditions sociales dégradées pour les personnels.